リコーリース(8566)決算分析|減益でも通期は順調?配当256円の内訳と下期を図解
hanasakinote
花咲の図解ノート
小売とエポスカードが伸び、上期は増収増益。通期営業利益を565億円へ引き上げました。配当134円予想と、金利上昇の負担を合わせて確認します。
2026年11月10日発表の2027年3月期上期決算(2026年4〜9月)を整理します。用語のリンクから説明を読めます。
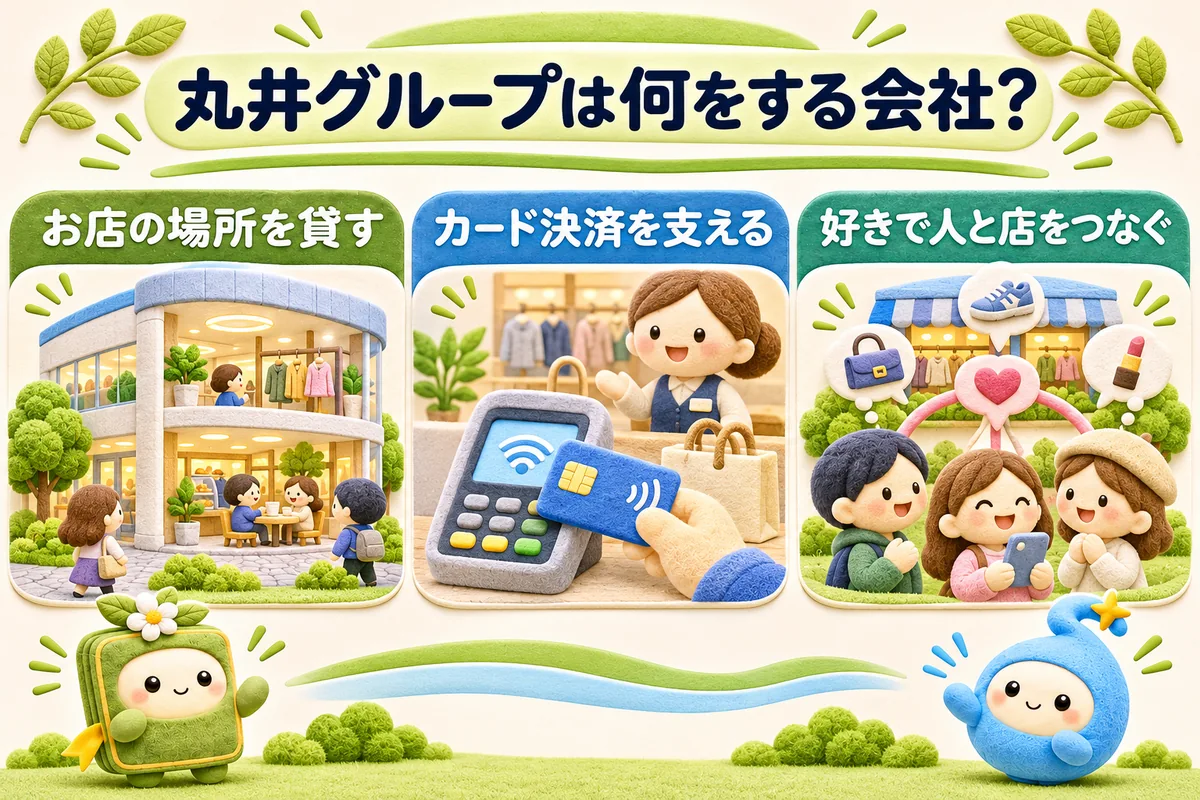
丸井グループは、マルイ・モディの店舗運営と、エポスカードを中心とした金融サービスを展開しています。店の場所を貸して得る収入と、カード決済や分割・リボ払いの手数料などが収益の柱です。
イベントやアニメなど「好き」をきっかけに来店・カード入会につなげ、その後も日々の買い物や家賃・公共料金などで使ってもらう仕組みです。
| 事業 | 上期営業利益 |
|---|---|
| 小売 | 約65億円(+27%) |
| フィンテック(金融サービス) | 約283億円(+11%) |
事業別利益には全社費用などの調整があるため、合計は全社利益と一致しません。名前から想像する百貨店型の商売だけでなく、金融サービスが大きく支えています。
日本基準・連結。純利益は親会社株主に帰属する利益です。会社は上期の営業・経常・純利益が中間開示制度開始以降で過去最高と説明しています。
カード会員数は前年より40万人増えて851万人。カードの利用総額は約2兆6,312億円で9%増でした。ただし、利用総額は利用者がカードで支払った総額であり、丸井の売上ではありません。丸井に残る手数料収入などが売上になります。
小売はテナントの入れ替えやイベントが好調。金融はカードの利用拡大に加え、分割・リボ払いの手数料率変更が収入を押し上げました。一方、将来受け取るカード代金の権利を外部に移して資金化する取引の影響は、前年比で営業利益を約23億円押し下げています。
金利上昇で資金を借りるコストも増え、経常利益の伸びは営業利益の伸びより小さくなりました。金融事業では、手数料収入だけでなく、調達金利と代金を回収できないリスクも見る必要があります。
| 通期予想 | 従来 | 今回 |
|---|---|---|
| 売上収益 | 2,965億円 | 2,978億円 |
| 営業利益 | 555億円 | 565億円 |
| 経常利益 | 440億円 | 440億円 |
| 純利益 | 295億円 | 295億円 |
営業利益は10億円引き上げましたが、経常・純利益は据え置き。営業利益だけの上方修正を、すべての利益の増額と混同しないようにします。
| 営業利益の進み具合 | 金額 |
|---|---|
| 通期計画 | 565.00億円 |
| 上期実績 | 308.37億円 |
| 下期に必要 | 256.63億円 |
| 前年下期(概算) | 約238億円 |
上期の進捗率は約54.6%。前年通期の会社資料の概数502億円と前年上期263.95億円から求めた前年下期に比べ、約8%多い利益が必要です。上期が好調でも、下期の成長と費用管理が引き続き求められます。
| 年間配当 | 1株当たり |
|---|---|
| 2026年3月期実績 | 131円 |
| 2027年3月期予想 | 134円 |
| 今期の内訳 | 中間67円・期末67円予想 |
今回の決算で配当予想の変更はなく、前年より3円多い計画です。会社は15期連続の増配を見込んでいます。予想EPS167.70円に対する配当性向は筆者計算で約79.9%。利益の多くを還元する水準なので、利益成長と資金の状況も合わせて見ます。
小売とカードが一緒に伸びる点は強みです。次はカードの継続利用、手数料率変更後の利用動向、金利と貸倒費用を確認します。貸倒費用は、利用者から代金を回収できなくなることに備える費用です。増配だけでなく、金融事業の健全さも見ていきます。
金額は億円に換算し、一部は概数を使用。下期必要利益などの差し引きは筆者計算で、新たな会社予想ではありません。予想は今後変更される場合があります。